This is default featured slide 1 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 2 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 3 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 4 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 5 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

Tuesday, 4 October 2016

CONTOH BAB 2 LANDASAN TEORI

BAB II
LANDASAN TEORI

A.     Penelitian Terdahulu
Syahlina L.Y  (2013) tentang  Analisis Kinerja Keuangan Dengan Menggunakan Metode Eva (Economic Value Added) Dan Mva (Market Value Added) Pada Perusahaan Tambang Batubara Yang Listing di Bursa Efek Indonesia.  Hasil penelitian Peningkatan  atau  penurunan  nilai  EVA  dipengaruhi  oleh  besarnya biaya modal yang dikeluarkan perusahaan. Sedangkan peningkatan atau penurunan MVA dipengaruhi oleh jumlah saham yang beredar dan  harga  saham.  Selain  itu,  faktor  lain  yang  mempengaruhi terjadinya  peningkatan  atau  penurunan  EVA  dan  MVA  adalah kondisi  perekonomian  global  pasca  krisis  di  kawasan  Uni  Eropa yang  berdampak  pada  penurunan  permintaan  dan  harga  jual batubara.  Oleh  karena  itu,  masing-masing  perusahaan  harus  bisa melaksanakan  kegiatan  operasinya  secara  efektif  dan  efisien  serta menunjukkan  kinerja  terbaiknya  dalam  berbagai  hal,  termasuk dalam  hal  menjaga  kualitas  produksi  batubara  sehingga  dampak krisis global dapat diminimalisir.
Devi R.A (2014)  tentang  PERBANDINGAN ANTARA ECONOMIC VALUE ADDED (EVA) DAN RETURN ON ASSETS (ROA) DALAM MENILAI KINERJA PERUSAHAAN (Studi kasus pada perusahaan rokok go publik yang terdaftar di Bursa Efek Indonesia periode 2010-2012). Hasil penelitian menunjukkan semakin besar nilai ROA maka akan semakin baik, karena rasio ini menunjukan kinerja  perusahaan  yang  semakin  efektif  karena  tingkat  pengembaliannya  yang besar.
Ermawati (2011) meneliti tentang Analisis Economic Value Added (EVA) dan Market Value Added (MVA) sebagai Alat Pengukur Kinerja Keuangan PT SA.  Hasil dari penelitian menjelaskan bahwa Nilai EVA PT. SA pada tahun 2008 lebih tinggi dibandingkan tahun 2009. Penurunan ini disebabkan oleh perubahan-perubahan nilai komponen-komponen EVA. Komponenkomponen EVA terdiri dari  Net Operating After Tax  (NOPAT) dan  Cost of Capital  (COC). Yang dimaksud dengan NOPAT yaitu laba operasi bersih sesudah pajak, sedangkan COC  adalah  semua  biaya  yang  secara  riil  dikeluarkan  oleh  perusahaan  dalam  rangka mendapatkan  sumber  dana  baik  yang  berasal  dari  hutang,  saham  preferen,  saham biasa,  maupun  laba  ditahan  untuk  membiayai  investasi  perusahaan.

B.     Tinjauan Pustaka
1.      Pengertian Economic Value Added (EVA)
Menurut  Rudianto  (2006) dalam Syahlina (2013),  EVA  adalah  suatu  sistem  manajemen  keuangan  untuk mengukur  laba  ekonomi  dalam  suatu  perusahaan,  yang  menyatakan  bahwa  kesejahteraan hanya dapat terwujud jika perusahaan mampu memenuhi semua biaya operasi ( operating cost) dan biaya modal (cost of capital).
2.      Kelebihan dan Kelemahan Economic Value Added (EVA)
Kegunaan model EVA membuat perusahaan lebih memfokuskan perhatian ke upaya penciptaan nilai perusahaan, sebab inilah salah satu fungsi penggunaan EVA. Suratno (2005) mengungkapkan kelebihan dan kekurangan EVA, antara lain :
1.      Kelebihan EVA
EVA memiliki keunggulan dibandingkan alat ukur kinerja yang lain. Kelebihan EVA terletak pada beberapa faktor sebagai berikut.
a.       Konsep EVA tidak dibatasi oleh GAAP dalam pengukuran dan penilaian suatu rekening. Oleh karena itu pengguna EVA diberikan kebebasan untuk membuat penyesuaian-penyesuaian, sejauh penyesuaian itu ditujukan untuk menghasilkan angka ekonomi yang lebih valid.
b.      Konsep EVA telah menstimulus individu-individu yang berada di dalam seluruh tingkatan organisasi  untuk berusaha menciptakan nilai tambah bagi pemodal.
c.       EVA telah mampu menawarkan keunggulan yang tidak dimiliki oleh alat pengukur kinerja lainnya. EVA mampu memberikan sebuah pespektif baru dalam mengevaluasi kinerja manajemen. Dahulu hanya digunakan parameter earning per share (EPS), net present value (NPV) dalam penggunaan modal atau return on asset  (ROA) yang menjadi target manajer. Dengan konsep EVA, ketiga parameter di atas telah tercakup semua.
d.      Penggunaan EVA juga memberikan keuntungan yang lain bagi program insentif manajemen. Dalam metode konvensional, insentif yang diberikan kepada manajer ada batasan tertentu. Seorang manajer apabila telah mampu menghasilkan sejumlah profit akan diberikan bonus yang besarnya biasanya ditentukan dengan batas tertentu. Namun dengan pengunaan EVA, semakin postif nilai EVA yang dihasilkan juga merefleksikan pertambahan kekayaan yang telah dihasilkan manajer bagi pemodal, sehingga  tingkat bonus yang dapat diperoleh pun jauh lebih menarik.
2.      Kelemahan EVA
Selain kelebihan yang telah dikemukakan dimuka, EVA juga memiliki beberapa kelemahan sebagai berikut.
a.       Nilai EVA hanya menggambarkan penciptaan nilai yang penggunaan modal suatu perusahaan pada suatu tahun tertentu
b.       Bila menggunakan EVA sebagai alat ukur, maka kita harus melihat nilai EVA masa kini dan masa datang
c.       Perhitungan EVA memerlukan estimasi atas biaya modal.  Estimasi ini perlu digunakan oleh perusahaan-perusahaan yang belum go publik yang menggunakan EVA sebagai salah satu alat ukur kinerja manajemen.
d.      Dengan adanya berbagai estimasi dalam perhitungan biaya modal ini dapat menimbulkan kesalahan perhitungan yang pada akhirnya mengurangi nilai manfaat dari EVA

3.      Cara Mengukur EVA
Menurut Ermawati (2011), cara mengukur EVA adalah sebagai berikut :
Perhitungan Invested Capital (IC)
Invested Capital = Total hutang + Ekuitas – Pinjaman Jangka Pendek
Menghitung WACC (Weighted Average Cost of Capital)
WACC = [(D x rd) (1-tax) + (E x re)]
Dimana :
Tingkat Hutang (D) = x 100%
Cost of Debt (rd) = x 100%
Tingkat Modal atau Ekuitas (E) = x 100%
Cost of Equity (re) = x 100%
Tingkat Pajak (Tax) = x 100%
Menghitung Capital Charge (CC)
Capital Charge = WACC × Invested Capital

Menghitung besarnya Economic Value Added (EVA)
EVA = NOPAT – Capital Charge
4.      Pengertian Market Value Added (MVA)
Menurut Stewart (1990) dalam Himawan (2009) menyatakan MVA  merupakan  ukuran  kumulatif  kinerja  keuangan  yang  menunjukkan seberapa  besar  nilai  tambah  terhadap  modal  yang  ditanamkan  investor  selama perusahaan  berdiri  atau  secara  jelas  MVA  merupakan  selisih  antara  nilai  pasar ekuitas  (market  value  of  equity)  dan  nilai  buku  ekuitas  (book  value  of  equity)
5.      Cara Mengukur MVA
Menurut Dr kamaludin (2012, hal 60) cara mengukur MVA adalah sbb :
MVA : (saham yang beredar) x ( harga saham) – Total ekuitas saham biasa.  
MVA : nilai pasar ekuitas – modal yang diinvestasikan oleh investor
6.      Kinerja Keuangan
Menurut  Keputusan  Menteri  Keuangan  Republik  Indonesia  No.  740/KMK.00/1989 tentang  Peningkatan Efisiensi dan Produktivitas Badan Usaha Milik Negara “Kinerja keuangan adalah  prestasi  yang  dicapai  oleh  perusahaan  dalam  periode  tertentu  yang  mencerminkan tingkat  kesehatan  perusahaan  tersebut.  Kinerja  keuangan  perusahaan  merupakan  salah  satu dasar  penilaian  mengenai  kondisi  –  kondisi   keuangan  yang  dapat  dilakukan  berdasarkan analisis rasio – rasio keuangan.”


CONTOH BAB 1 PENDAHULUAN

BAB I
PENDAHULUAN

A.      Latar Belakang
Di era modern ini, persaingan usaha menjadi semakin bebas dan ketat. Persaingan yang terjadi tidak hanya melibatkan pelaku bisnis dalam negeri, tetapi juga melibatkan pelaku bisnis dari luar negeri yang semakin bebas dan leluasa memasarkan produk di Indonesia.Hal tersebut memaksa perusahaan untuk dapat menemukan solusi yang tepat guna dapat bertahan di pasar dan mencapai tujuan perusahaan. Tujuan umum dari sebuah bisnis atau perusahaan adalah untuk memperoleh keuntungan dan memaksimalkan kekayaan pemegang saham atau menghasilkan profit bagi para pemegang saham  baik  perusahaan  tersebut  bergerak  dalam  bidang  jasa  maupun  produksi.  Kegiatan memaksimalkan kekayaan tersebut dapat diartikan juga sebagai kegiatan mencari keuntungan guna dapat mempertahankan kelangsungan hidup perusahaan. Mendapatkan keuntungan atau laba  dan  besar  kecilnya  laba  sering  menjadi  ukuran  kesuksesan  suatu  perusahaan. 
Menurut Kamaludin  (2012, hal 40)  kinerja  keuangan  suatu  perusahaan  dapat  dinilai  dengan menggunakan beberapa alat analisis keuangan, salah satunya yaitu laporan keuangan dengan menggunakan pendekatan beberapa rasio keuangan seperti rasio profitabilitas, rasio likuiditas, rasio leverage  dan  lain-lain.  Laporan  keuangan  perusahaan  merupakan  salah  satu  sumber informasi yang  penting  disamping  informasi  lain  seperti  informasi  industri,  kondisi perekonomian, pangsa pasar perusahaan, kualitas manajemen dan lainnnya.
Namun pengukuran dengan menggunakan analisis rasio  keuangan  memiliki  kelemahan  yaitu  tidak  memperhatikan  biaya  modal  dalam perhitungannya. Sehingga sulit untuk mengetahui apakah suatu perusahaan telah menciptakan nilai atau tidak. Analisis rasio keuangan juga dapat memberikan kesimpulan yang tidak akurat, dikarenakan  perhitungannya  hanya  melihat  hasil  akhir  yakni  laba  perusahaan  tanpa memperhatikan risiko  yang dihadapi perusahaan.
Untuk memperbaiki kelemahan pada analisis rasio keuangan, para ahli  kemudian mengembangkan  metode lain  sebagai  alternatif agar dapat menunjukkan  seluruh komponen harapan  keuntungan  yang  terukur  dalam  biaya  modal  yang  disebut  EVA  ( economic  value added).  Menurut  Rudianto  (2006) dalam Syahlina (2013),  EVA  adalah  suatu  sistem  manajemen  keuangan  untuk mengukur  laba  ekonomi  dalam  suatu  perusahaan,  yang  menyatakan  bahwa  kesejahteraan hanya dapat terwujud jika perusahaan mampu memenuhi semua biaya operasi ( operating cost) dan biaya modal (cost of capital).
Selain  EVA,  ada  pendekatan  lain  yang  dapat  digunakan  guna  mengukur  kinerja perusahaan  yang  didasarkan  pada  nilai  pasar.  Perhitungan  pada  nilai  pasar  tersebut  dikenal dengan istilah MVA (Market Value Added). MVA adalah perbedaan antara nilai pasar saham perusahaan  dengan  jumlah  ekuitas  modal  investor  yang  telah  diberikan  (Brigham:  2006, hal 68 dalam Syahlina 2013).
Berdasarkan penelitian yang dilakukan oleh Syahlina L.Y  (2013) tentang  Analisis Kinerja Keuangan Dengan Menggunakan Metode Eva (Economic Value Added) Dan Mva (Market Value Added) Pada Perusahaan Tambang Batubara Yang Listing di Bursa Efek Indonesia.  Hasil penelitian Peningkatan  atau  penurunan  nilai  EVA  dipengaruhi  oleh  besarnya biaya modal yang dikeluarkan perusahaan. Sedangkan peningkatan atau penurunan MVA dipengaruhi oleh jumlah saham yang beredar dan  harga  saham.  Selain  itu,  faktor  lain  yang  mempengaruhi terjadinya  peningkatan  atau  penurunan  EVA  dan  MVA  adalah kondisi  perekonomian  global  pasca  krisis  di  kawasan  Uni  Eropa yang  berdampak  pada  penurunan  permintaan  dan  harga  jual batubara.  Oleh  karena  itu,  masing-masing  perusahaan  harus  bisa melaksanakan  kegiatan  operasinya  secara  efektif  dan  efisien  serta menunjukkan  kinerja  terbaiknya  dalam  berbagai  hal,  termasuk dalam  hal  menjaga  kualitas  produksi  batubara  sehingga  dampak krisis global dapat diminimalisir.
Selain itu, berdasarkan penelitian yang dilakukan oleh Devi R.A (2014)  tentang  PERBANDINGAN ANTARA ECONOMIC VALUE ADDED (EVA) DAN RETURN ON ASSETS (ROA) DALAM MENILAI KINERJA PERUSAHAAN (Studi kasus pada perusahaan rokok go publik yang terdaftar di Bursa Efek Indonesia periode 2010-2012). Hasil penelitian menunjukkan semakin besar nilai ROA maka akan semakin baik, karena rasio ini menunjukan kinerja  perusahaan  yang  semakin  efektif  karena  tingkat  pengembaliannya  yang besar.
Selain itu, berdasarkan penelitian yang dilakukan oleh Ermawati (2011) meneliti tentang Analisis Economic Value Added (EVA) dan Market Value Added (MVA) sebagai Alat Pengukur Kinerja Keuangan PT SA.  Hasil dari penelitian menjelaskan bahwa Nilai EVA PT. SA pada tahun 2008 lebih tinggi dibandingkan tahun 2009. Penurunan ini disebabkan oleh perubahan-perubahan nilai komponen-komponen EVA. Komponenkomponen EVA terdiri dari  Net Operating After Tax  (NOPAT) dan  Cost of Capital  (COC). Yang dimaksud dengan NOPAT yaitu laba operasi bersih sesudah pajak, sedangkan COC  adalah  semua  biaya  yang  secara  riil  dikeluarkan  oleh  perusahaan  dalam  rangka mendapatkan  sumber  dana  baik  yang  berasal  dari  hutang,  saham  preferen,  saham biasa,  maupun  laba  ditahan  untuk  membiayai  investasi  perusahaan.
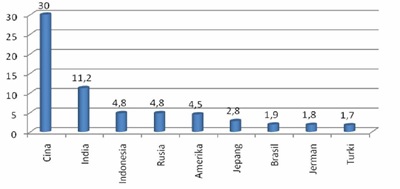
Pada kesempatan ini, yang akan dijadikan objek ialah perusahaan  di Indonesia  yang bergerak di industri rokok. Dewasa ini, industri rokok di Indonesia dapat dikatakan masih potensial, mengingat saat ini Indonesia  menjadi  negara  dengan  jumlah  perokok  terbesar  ketiga di  dunia  dengan  total mencapai 66 juta jiwa perokok aktif. Peningkatan jumlah konsumsi rokok dari tahun ke tahun tersebut membuat para produsen rokok  saling  berlomba  untuk  merebut  pangsa  pasar  yang  ada.  Disamping itu, kenaikan cukai, pergeseran  minat  perokok  yang  mulai  meninggalkan  rokok  kretek,  dan  harga  bahan  baku seperti cengkeh dan tembakau  yang  melonjak,  membuat  industri rokok skala kecil  memilih untuk gulung tikar (Tempo, 2014) dalam Putra (2014). Berikut adalah  informasi mengenai konsumsi rokok beberapa negara di dunia menurut WHO.


Gambar 1
Tingkat Konsumsi Rokok Beberapa Negara Di Dunia
Tahun 2008
https://ghearofifah.files.wordpress.com/2011/07/posisi-indonesia-dalam-konsumsi-rokok-tingkat-dunia.jpg?w=479&h=160
sumber : World Health Organization
Banyak perusahaan rokok di Indonesia, diantara yang terbesar adalah PT HM SampoernaTbk (HMSP)  dan PT Gudang Garam Tbk  (GGRM). Kedua perusahaan rokok ini menguasai sebagian besar pangsa pasar khususnya di Indonesia. Secara garis besar, laba yang diperoleh kedua perusahaan ini meningkat dari tahun 2011-2014. Namun presentase kenaikan harga saham perlembar kedua perusahaan ini pada tahun 2011-2014 tidak sebanding dengan presentase kenaikan laba bersih kedua perusahaan perusahaan tersebut pada rentang waktu yang sama. Berikut adalah informasi pangsa pasar beberapa perusahaan rokokdi indonesia.


Gambar 2
Tingkat Pangsa Pasar Beberapa Perusahaan Rokok Di Indonesia
Tahun 1998-2008
Berdasarkan latar belakang diatas, maka tujuan dari  penulisan  ini ialah untuk  mengukur dan menganalisis kinerja keuangan PT HM Sampoerna Tbk dan PT Gudang Garam Tbk dengan menggunakan metode EVA dan MVA.
B.     Rumusan Masalah
Berdasarkan  latar  belakang  diatas  maka  dirumuskan  permasalah sebagai berikut :
1.      Bagaimana  kinerja  keuangan  PT HM Sampoerna Tbk dan PT Gudang Garam Tbk jika diukur  dengan  menggunakan  pendekatan  Economic  Value  Added (EVA) dan Market  Value  Added (MVA) ?
2.      Bagaimana perbandingan  kinerja  keuangan  PT HM Sampoerna Tbk dan PT Gudang Garam Tbk jika diukur  dengan  pendekatan  Economic  Value  Added (EVA) dan Market  Value  Added (MVA) ?
C.      Tujuan Penelitian
1.      Untuk mengukur  kinerja  keuangan  PT HM Sampoerna Tbk dan PT Gudang Garam Tbk dengan  menggunakan  pendekatan  Economic  Value  Added (EVA) dan Market  Value  Added (MVA).
2.      Untuk membandingkan kinerja  keuangan PT HM Sampoerna Tbk dan PT Gudang Garam Tbk dengan  menggunakan  pendekatan  Economic  Value  Added (EVA) dan Market  Value  Added (MVA).

D.      Batasan Penelitian
Karena banyaknya perusahaan rokok yang ada di Indonesia, maka dalam penelitian ini hanya dibatasi pada PT. Hm Sampoerna, Tbk Dan PT. Gudang Garam, Tbk tahun 2011-2014.

E.       Manfaat Penelitian

Hasil penelitian ini dapat digunakan sebagai tambahan informasi yang  dapat  digunakan  sebagai  bahan  pertimbangan  untuk menentukan  kebijakan  dibidang  keuangan  berdasar  metode Economic Value Added(EVA) dan Market Value Added (MVA). Selain itu, hasil dari penelitian ini dapat digunakan sebagai referensi untuk penelitian selanjutnya.

CONTOH ABSTRAK

ABSTRAKSI

Kinerja keuangan adalah  prestasi  yang  dicapai  oleh  perusahaan  dalam  periode  tertentu  yang  mencerminkan tingkat  kesehatan  perusahaan  tersebut. Tujuan dari penelitian ini adalah untuk menganalisis dan membandingkan kineja keuangan antara PT HM Sampoerna Tbk dan PT Gudang Garam Tbk menggunakan EVA dan MVA. Metode yang digunakan dalam penelitian ini adalah metode deskriptif kuantitatif. Hasil dari penelitian ini menunjukkan kinerja keuangan PT HM Sampoerna Tbk lebih sehat dibandingan PT Gudang Garam Tbk.

Keywords : EVA, MVA, Kinerja Keuangan

CONTOH PERNYATAAN ORISINALITAS SKRIPSI

PERNYATAAN ORISINALITAS SKRIPSI

            Saya menyatakan dengan sebenar benarnya bahwa sepanjang pengetahuan saya, di dalam Naskah Skripsi ini tidak terdapat karya ilmiah yang pernah diajukan oleh orang lain untuk memperoleh gelar akademik di suatu Perguruan Tinggi, dan tidak terdapat karya atau pendapat yang pernah diteliti atau diterbitkan oleh orang lain, kecuali yang secara tertulis dikutip dalam naskah ini dan disebutkan dalam sumber kutipan dan daftar pustaka..


                                                                                    Malang, 11 April 2016
                                                                                                Mahasiswa


                                                                                            Imam Syarifudin

                                                                                    Nim : 201210170311039

CONTOH PENDAHULUAN SKRIPSI

KATA PENGANTAR

Assalamu’alaikum Warahmatullahi Wabarakatuh,
Segala Puji Bagi Allah, dengan segala kerendahan hati penulis panjatkan syukur kehadirat Allah SWT, yang telah melengkapi dan mencukupi nikmat, rahmat dan hidayah-Nya, serta sholawat dan salam senantiasa penulis panjatkan pada Nabi Muhammad SAW sebagai pembawa rahmat bagi seluruh alam, sehingga pada akhirnya Penulis dapat menyelesaikan skripsi yang berjudul “ANALISIS ECONOMIC VALUE ADDED (EVA) DAN MARKET VALUE ADDED (MVA) SEBAGAI ALAT UKUR KINERJA KEUANGAN (Studi Pada PT. Hm Sampoerna, Tbk Dan PT. Gudang Garam, Tbk)”. Skripsi ini disusun penulis untuk melengkapi persyaratan untuk mencapai gelar Sarjana Ekonomi pada Jurusan Akuntansi, Fakultas Ekonomi, Universitas Muhammadiyah Malang.
Terselesaikannya skripsi ini tidak terlepas dari bantuan banyak pihak, oleh karena itu dengan rasa tulus, ikhlas, dan kerendahan hati, maka penulis menyampaikan rasa terima kasih yang sebesar-besarnya kepada yang terhormat Ibu Dra. Siti Zubaidah, MM selaku Ketua Jurusan Akuntansi Fakultas Ekonomi Universitas Muhammadiyah Malang, sekaligus sebagai dosen pembimbing I dan Bapak A. Waluya Jati, Drs. , MM selaku dosen pembimbing II yang telah memberikan bimbingan dan nasehat yang bijaksana selama penulisan skripsi. Penulis juga menyampaikan rasa terimakasih kepada yang terhormat:
1.    Drs. Fauzan, M.Pd selaku Rektor Universitas Muhammadiyah Malang.
2.    Dr. H. Nazaruddin Malik, M.Si selaku Dekan Fakultas Ekonomi Universitas Muhammadiyah Malang.
3.    Ibu Sri Wahjuni Latifah.,Dra., MM .Ak, selaku Dosen Wali yang telah memberikan dukungan moril, arahan dan bimbingan selama penulis menjalani kuliah.
4.     Ayahanda dan Ibunda tercinta yang dengan rasa sayang dan ketulusan cintanya memberikan do’a dan dukungan sepenuhnya baik moril dan materiil, serta terima kasih adik-adikku atas doa kalian pada kakak selama ini.
5.    My Special one Aminatus Zahra (wife to be) yang setia mendampingiku dalam mengerjakan skripsi, terima kasih do’a dan dukungannya.
6.    Muhammad Hanif, Aprian Kosmas Putra, dan Ipank, sahabat sekosan yang memberi semangat dan dukungan serta do’anya.
7.    Haidar, Firdha, Weny, Budi, Agustin, Erdha, Satria, Toni dan teman-teman Akuntansi A angkatan 2012 yang telah memberikan banyak bantuan dan masukan kepada penulis untuk menyelesaikan skripsi ini.
8.    dan teman-temanku semua yang tidak bisa disebutkan satu-persatu, terima kasih atas do’a, dan dukungan kalian selama ini.
Penulis  menyadari  bahwa  dalam  penyusunan  skripsi  ini  masih  banyak keterbatasan dan kekurangan baik dalam segi materi maupun penyajiannya. Oleh karena itu, kritik dan saran yang bersifat membangun sangat Penulis harapkan agar skripsi ini dapat lebih sempurna. Akhir kata, Penulis berharap skripsi ini dapat bermanfaat bagi pembaca pada umumnya dan penulis pada khususnya Amin.
Billahitaufiq walhidayah, Wassalamu’alaikum Warahmatullahi Wabarakatuh.


Malang, 11 April 2016
Penulis,


      Imam Syarifudin